Có nhà riêng là ước mơ của bao cặp vợ chồng trẻ, đặc biệt khi đã có con nhỏ rồi. Nhưng mà thực tế giá nhà giờ cao ngất ngưỡng, lương thì tăng "rùa bò", nên giấc mơ sở hữu căn hộ riêng đang đi kèm với bài toán tài chính "hack não" không phải ai cũng giải được.
Câu chuyện của cặp vợ chồng đang "stress" vì quyết định mua nhà
Mới đây, story của một cặp vợ chồng ngoài 30 tuổi ở Hà Nội đang thuê nhà, có con gái học lớp 1, đang phân vân có nên vay hơn 2 tỷ để mua nhà không đã nhận về rất nhiều sự quan tâm.
Theo chia sẻ, tổng thu nhập của gia đình dao động khoảng 35-37 triệu/tháng. Sau vài năm cày cuốc và "ăn mặc tiêu" siêng năng, hai vợ chồng tích góp được hơn 500 triệu đồng.
Hiện tại thì gia đình vẫn đang sống trong căn nhà thuê với tổng chi phí tiền thuê, điện nước khoảng 6 triệu/tháng. Nếu chỉ xét cuộc sống hiện tại thì mức thu nhập này vẫn đủ để trang trái sinh hoạt và dành dụm một khoản nhất định.
Tuy nhiên, từ khi có con, suy nghĩ về việc sở hữu nhà riêng ngày càng "ám ảnh" cả hai. Người vợ tâm sự, hai vợ chồng bắt đầu muốn có một căn nhà thực sự thuộc về mình, thay vì mỗi tháng đều "móc hầu bao" tiền thuê nhưng chẳng sở hữu tài sản nào.
"Thuê mãi cũng vậy, tiền thuê mỗi tháng cũng mất. Thà vay ngân hàng rồi trả dần, sau này ít nhất căn nhà vẫn là của mình, con cái có phòng riêng để học và sinh hoạt, nhất là vợ chồng mình lại có con gái".
Từ suy nghĩ đó, hai vợ chồng bắt đầu lùng sục thị trường, đi xem nhà và cân nhắc những căn hộ phù hợp với nhu cầu của gia đình ba người.
Thế nhưng, quá trình tìm kiếm khiến cả hai "vỡ mộng" khi nhận ra khoảng cách khá lớn giữa số tiền đang có và giá nhà thực tế. Những căn hộ đáp ứng được nhu cầu sinh hoạt cơ bản của gia đình, có vị trí tương đối thuận tiện, đều có giá khoảng 2,5-3 tỷ, thậm chí cao hơn nữa.
Nếu "all in" gần hết số tiền 500 triệu tích góp để trả trước, vợ chồng chị vẫn phải vay ngân hàng hơn 2 tỷ.
"Nghĩ đến khoản nợ đó mình lại rén. Bây giờ hai vợ chồng đều có việc nên thu nhập 35 triệu/tháng nghe có vẻ ổn. Nhưng ai đảm bảo 10-20 năm tới lúc nào cũng vậy? Nếu một người mất việc thì sao? Con càng lớn càng tốn tiền thì sao? Bố mẹ hai bên có chuyện thì sao?" - người vợ băn khoăn.
Điều chị lo lắng không phải là chuyện phải "thắt lưng buộc bụng" trong một vài năm mà là áp lực tài chính kéo dài hàng chục năm, trong khi cuộc sống luôn có những biến cố khó lường.
Mua nhà đồng nghĩa với việc gia đình có thể ổn định chỗ ở, con gái có không gian riêng để học tập, sinh hoạt và không phải lo chuyển nhà khi chủ nhà "ngắt" hợp đồng thuê bất ngờ. Nhưng đổi lại, hai vợ chồng sẽ phải sống cùng một khoản nợ "khủng".
"Mua nhà xong có thể mình sẽ có một nơi thật sự gọi là nhà. Nhưng đổi lại, mỗi sáng thức dậy là một khoản nợ rất lớn đang chờ. Có lúc mình nghĩ cứ thuê nhà thêm vài năm, tích được nhiều hơn rồi mua. Nhưng lại sợ càng chờ thì giá nhà càng xa".
Đứng giữa hai lựa chọn, một bên là giấc mơ sở hữu nhà riêng, một bên là sự an toàn tài chính của cả gia đình, người vợ vẫn chưa tìm được câu trả lời.
Netizen chia phe: Người bảo nên "leo", người khuyên "đừng liều"
Ngay dưới bài chia sẻ, nhiều người đã đưa ra lời khuyên dựa trên kinh nghiệm mua nhà và trả nợ ngân hàng "máu lệ" của bản thân.
Không ít ý kiến cho rằng, với mức thu nhập khoảng 35 triệu/tháng và số tiền tích lũy mới hơn 500 triệu đồng, việc vay hơn 2 tỷ là "quá tay", đặc biệt khi gia đình đang nuôi con nhỏ.
"Không nên bạn ơi, có 500 triệu tức là đi vay hơn 2 tỷ, bạn sẽ phải trả nợ trong 20-30 năm còn lại, kinh khủng lắm. Nếu tổng thu nhập 2 bạn lên mức đều đặn trên 60 triệu/tháng thì hãy tính vay, còn không thì ở thuê đi, chả sao cả" - một người bình luận.
"Ví dụ bạn xem vay được người thân càng nhiều càng tốt, đỡ được lãi ngân hàng, chứ vay như bạn là vay hơn 2 tỷ, mà lãi suất giờ cao mỗi tháng khéo phải trả ngân hàng tới 20 triệu".
Một số người cũng "bật mí" rằng, tâm lý cho rằng tiền thuê nhà là khoản tiền "vứt đi", còn tiền trả góp là khoản đầu tư cho tài sản của mình, đôi khi khiến người mua đánh giá thấp áp lực lãi vay. "Chứ lãi suất tăng chóng mặt là bán nhà sớm, có khi còn lỗ thêm phần gốc nữa" - một người khác đưa ra lời khuyên.
Tuy nhiên, cũng có những ý kiến khuyến khích cặp vợ chồng mạnh dạn mua nhà, bởi nếu cứ "ngồi chờ" đến khi đủ tiền, giá nhà có thể tiếp tục leo thang và cơ hội sở hữu càng trở nên xa vời.
"Nói thiệt, mua đi bạn. Cứ mua, nếu không trả nổi thì bán. Ít ra cũng không đến nỗi lỗ đâu nhưng cũng có cái của riêng mình. Khi bạn chọn được căn nhà hợp thì có khi nó mang lại cho bạn nhiều hơn nữa. Còn không hợp thì bán ở thuê lại. Không sao đâu".
Vậy vay 2 tỷ mua nhà, mỗi tháng phải "đóng" ngân hàng bao nhiêu?
Để hình dung rõ hơn áp lực tài chính của cặp vợ chồng, có thể thử tính toán khoản vay 2 tỷ trong thời hạn 25 năm theo phương thức trả gốc đều hàng tháng, lãi tính trên dư nợ giảm dần.
Với cách tính này, mỗi tháng người vay phải trả khoảng 6,67 triệu tiền gốc, chưa tính lãi. Số tiền lãi cao nhất ở giai đoạn đầu, sau đó giảm dần cùng dư nợ.
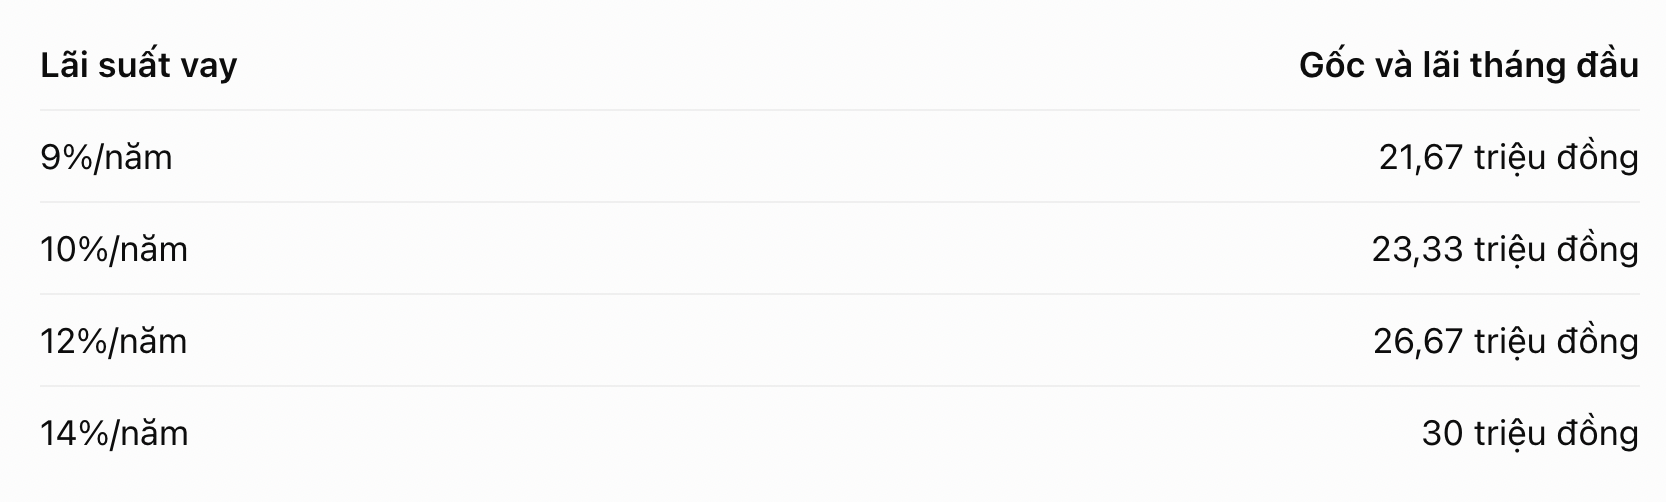
Như vậy, nếu vay 2 tỷ với lãi suất 10%/năm, riêng khoản trả ngân hàng trong tháng đầu đã lên tới khoảng 23,3 triệu, tương đương gần 67% tổng thu nhập 35 triệu đồng của gia đình. Điều đó đồng nghĩa hai vợ chồng chỉ còn khoảng 11,7 triệu đồng để trang trải ăn uống, học hành của con, đi lại, bảo hiểm, sinh hoạt và các khoản phát sinh khác.
Nếu lãi suất tăng lên 12%/năm, tiền phải trả tháng đầu khoảng 26,7 triệu . Trong trường hợp vay 2,2 tỷ đồng, số tiền phải trả thậm chí còn cao hơn.
Khoản chi này đặc biệt đáng lưu ý bởi gia đình còn có con gái đang tuổi đi học, đồng thời phải duy trì một quỹ dự phòng cho những biến cố như mất việc, ốm đau hoặc hỗ trợ cha mẹ hai bên.
So với chi phí thuê nhà khoảng 6 triệu/tháng hiện tại, áp lực dòng tiền khi mua nhà lớn hơn rất nhiều. Bởi vậy, quan điểm "thay vì trả tiền thuê thì dùng tiền đó trả góp mua nhà" chỉ hợp lý khi gia đình thực sự có khả năng "gánh" được khoản trả nợ hàng tháng.
Vợ chồng thu nhập 35 triệu đồng/tháng nên làm gì đây?
Với trường hợp của cặp vợ chồng nói trên, điều đáng quan tâm nhất không phải ngân hàng có đồng ý cho vay 2 tỷ hay không, mà là gia đình có thể trả khoản nợ đó một cách an toàn trong dài hạn hay không.
Một "luật chơi" quản lý tài chính thường được áp dụng là cố gắng duy trì nghĩa vụ trả nợ nhà ở quanh mức 30-40% thu nhập hàng tháng, tùy mức độ ổn định của thu nhập và các khoản chi thiết yếu.
Với thu nhập 35 triệu/tháng, mức trả nợ tương đối thận trọng có thể nằm trong khoảng 10-14 triệu. So với con số hơn 20 triệu mỗi tháng khi vay 2 tỷ, khoảng cách vẫn khá lớn.
Bởi vậy, hai vợ chồng có thể cân nhắc một số phương án sau đây:
Phương án 1: Tiếp tục thuê nhà thêm 2-3 năm và đặt mục tiêu tăng số tiền tích lũy
Nếu gia đình tiết kiệm được 12-15 triệu đồng mỗi tháng, sau ba năm sẽ có thêm khoảng 432-540 triệu đồng, chưa tính lãi tiết kiệm. Khi đó, số vốn tự có có thể tiến gần hoặc vượt 1 tỷ, giúp giảm đáng kể khoản vay ngân hàng, nếu giá căn nhà mục tiêu không tăng quá "phi mã".
Phương án 2: Xem xét những căn hộ có giá thấp hơn hoặc ở khu vực xa trung tâm hơn
Việc giảm ngân sách mua nhà xuống khoảng 1,8-2,2 tỷ, nếu tìm được sản phẩm phù hợp, sẽ giúp giảm nhu cầu vay vốn. Tuy nhiên, gia đình cũng phải tính đến chi phí đi lại, thời gian đưa đón con đi học và các tiện ích thiết yếu.
Phương án 3: Tìm hiểu khả năng mua nhà ở xã hội nếu đáp ứng điều kiện
Đây có thể là phương án đáng cân nhắc đối với những gia đình chưa sở hữu nhà, nhưng cần kiểm tra cụ thể điều kiện thu nhập, tình trạng nhà ở, hồ sơ và nguồn cung tại địa phương.
Phương án 4: Cố gắng vay gia đình hai bên, để giảm số tiền phải vay ngân hàng
Dù vậy, việc vay người thân cũng nên có thỏa thuận rõ ràng về thời hạn và phương thức hoàn trả, tránh biến áp lực tài chính thành mâu thuẫn gia đình.
Ngoài ra, hai vợ chồng cần giữ lại một khoản dự phòng thay vì "đổ hết" 500 triệu đang có để trả trước. Với gia đình có con nhỏ, quỹ dự phòng đủ trang trải ít nhất 6 tháng chi phí thiết yếu và nghĩa vụ nợ là yếu tố cực kỳ quan trọng.
Một cách "test khả năng" tài chính trước khi quyết định mua nhà là dành ra một khoản tiết kiệm hàng tháng tương đương số tiền dự kiến phải trả ngân hàng, sau khi trừ đi tiền thuê nhà hiện tại. Nếu gia đình không thể duy trì mức tiết kiệm đó trong 6-12 tháng mà vẫn đảm bảo sinh hoạt, đây có thể là dấu hiệu khoản vay dự định đang vượt quá sức chịu đựng.
Trong trường hợp này, nếu chưa có nguồn thu nhập bổ sung chắc chắn hoặc hỗ trợ tài chính đáng kể, phương án tiếp tục thuê nhà, tích lũy thêm và giảm khoản vay có phần thận trọng hơn so với việc vay ngay hơn 2 tỷ.
Với đôi vợ chồng ngoài 30 tuổi này, việc mua nhà có thể chậm lại vài năm, nhưng quan trọng hơn là khi cầm chìa khóa căn nhà đầu tiên, họ vẫn còn đủ khả năng tài chính để tận hưởng cuộc sống trong chính ngôi nhà ấy, thay vì liên tục "đếm từng đồng" lo lắng về khoản nợ mỗi khi đến kỳ trả góp
Nguồn: kenh14.vn