Từng all-in vàng lúc giá 18 triệu/chỉ, giờ nhìn giá chỉ còn hơn 13 triệu thì ai cũng muốn "đập đầu vào tường" hết Nhưng đừng vội hoảng loạn, đây là lúc cần ngồi lại soi kỹ mục tiêu tích góp và cách quản lý tiền bạc của mình thôi!
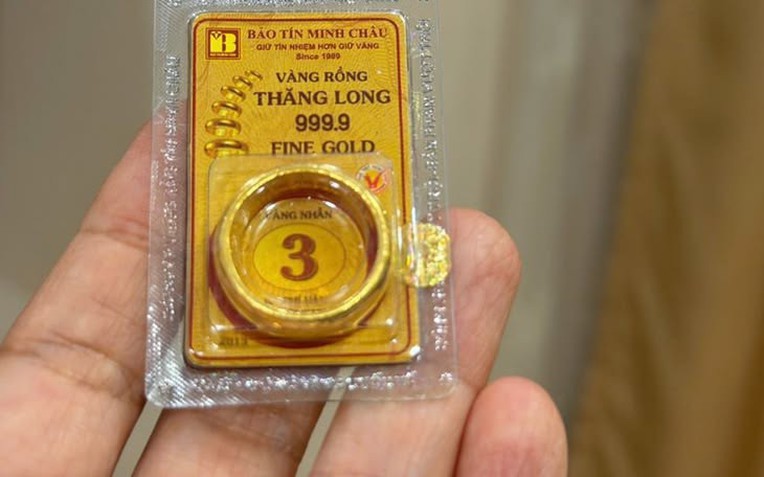
Giả sử bạn mua vàng lúc 18 triệu/chỉ. Với 5 chỉ vàng thì số tiền bỏ ra ban đầu là tròn 90 triệu luôn. Mà giờ giá giảm còn 13 triệu/chỉ thì khoản vàng này chỉ còn khoảng 65 triệu theo giá giả định, tức là "bay màu" mất 25 triệu so với vốn ban đầu rồi
Sự thay đổi này dễ khiến ai cũng muốn tiếc "hùi hụi", đặc biệt với những bạn từng cày cuốc dành dụm mãi mới sắm được mấy chỉ vàng đó. Không ít người bắt đầu tự hỏi liệu mình có mua quá "chát", kế hoạch tích lũy có cần đổi chiến lược hay khoản tiền này còn phù hợp với tình hình tài chính hiện tại nữa không.
Thay vì cứ "nhai đi nhai lại" mức giá đã mua, có một số điều bạn đang nắm vàng có thể nhìn lại để hiểu rõ hơn về tài sản và kế hoạch tiền bạc của mình nè:
1. Tính lại giá trị thực tế của số vàng đang sở hữu
Khi giá vàng giảm, nhiều người hay lấy giá mua ban đầu so với giá niêm yết hiện tại để tính khoản lỗ. Nhưng mà con số này chưa chắc đã phản ánh đúng số tiền thực tế nhận được nếu giao dịch đâu nhé!
Bạn cần phân biệt giá mua vào và giá bán ra. Giá bán ra là mức bạn phải trả để sở hữu vàng, còn giá mua vào là mức tiệm vàng đưa ra khi thu mua lại từ khách. Khoảng chênh lệch giữa hai mức giá này có thể ảnh hưởng "cực mạnh" đến giá trị thực tế của khoản vàng đang nắm giữ đó.
Bên cạnh đó, loại vàng, tuổi vàng, trọng lượng và chính sách thu mua của từng tiệm cũng là những yếu tố cần tính đến. Với vàng trang sức thì tiền công chế tác và điều kiện thu mua lại cũng có thể khiến số tiền thực nhận khác xa giá trị tính theo giá vàng nguyên liệu.
Vì vậy, việc ghi lại giá mua ban đầu, check giá thu mua hiện tại của đúng loại vàng đang sở hữu và tính toán tổng chi phí giao dịch sẽ giúp bạn có cái nhìn rõ ràng hơn về khoản tài sản của mình nha.
2. Nhìn lại mục đích mua vàng ban đầu
Cùng là mua vàng nhưng mỗi người có thể xuất phát từ một mục đích khác nhau. Có người muốn tích lũy tài sản trong nhiều năm, có người dành vàng cho kế hoạch mua nhà, cưới hỏi hoặc chuẩn bị tài chính cho con. Cũng có người mua vì kỳ vọng giá tăng "phi thường" trong thời gian ngắn
Mục đích ban đầu rất quan trọng vì nó quyết định cách bạn đánh giá khoản vàng đang sở hữu. Nếu mua để dành lâu dài thì việc nhìn vào biến động giá trong vài ngày có thể chưa phản ánh đầy đủ kế hoạch tích lũy. Trong khi đó, nếu khoản tiền được dành cho một mục tiêu sắp đến hạn thì sự thay đổi về giá trị tài sản có thể ảnh hưởng trực tiếp đến khả năng thực hiện kế hoạch.
Do đó, bạn có thể tự đặt lại câu hỏi: Mình mua vàng để làm gì? Thời gian dự kiến nắm giữ là bao lâu? Khoản tiền này có cần xài trong tương lai gần không? Việc xác định lại những điều trên giúp đánh giá xem cách tích lũy hiện tại còn hợp lý hay không nè.
3. Kiểm tra lại tình hình tài chính cá nhân
Một khoản vàng giảm giá không chỉ là chuyện của riêng tài sản đó mà còn liên quan đến "bức tranh toàn cảnh" tài chính luôn!
Chẳng hạn, cùng sở hữu 5 chỉ vàng mua ở mức giá cao, người đã có quỹ dự phòng, thu nhập ổn định và không có khoản nợ lớn sẽ có tình hình tài chính khác xa với người đã dùng phần lớn tiền tiết kiệm để mua vàng, đồng thời đang phải lo nhiều chi phí sinh hoạt.
Vì vậy, bạn nên nhìn lại tổng số tiền đang có, các khoản tiết kiệm, thu nhập hàng tháng, chi phí cố định, khoản nợ và những kế hoạch cần xài tiền trong thời gian tới.
Việc rà soát này giúp xác định khoản vàng đang chiếm tỷ trọng bao nhiêu trong tổng tài sản. Nếu phần lớn tiền tích lũy "đổ hết" vào một loại tài sản thì mức độ ảnh hưởng khi giá biến động cũng sẽ lớn hơn nhiều. Đây là cơ sở để bạn cân nhắc cách phân bổ tiền phù hợp với khả năng tài chính của mình đó.
4. Xem xét khả năng tài chính trước những kế hoạch tích lũy tiếp theo
Khi giá vàng giảm, một trong những điều khiến người mua "đau đầu" là có nên điều chỉnh kế hoạch tích lũy hay không. Tuy nhiên, việc này cần được đặt trong mối tương quan với thu nhập, chi phí sinh hoạt và những mục tiêu tài chính khác nha.
Nếu mỗi tháng có một khoản tiền dư, bạn có thể xem xét cách phân bổ giữa tiền mặt, tiền gửi tiết kiệm và các tài sản tích lũy khác. Điều quan trọng là vẫn đảm bảo các khoản chi thiết yếu, quỹ dự phòng và nghĩa vụ tài chính trước khi xác định số tiền dành cho việc tích lũy.
Ngoài ra, cũng cần tính đến khả năng chịu đựng biến động. Một khoản tiền có thể chưa cần xài ngay nhưng nếu việc giá trị tài sản thay đổi khiến bạn thường xuyên lo lắng, mất ngủ hoặc ảnh hưởng đến các kế hoạch khác thì đó cũng là yếu tố đáng cân nhắc khi xây dựng kế hoạch tài chính đấy
5. Không đánh giá hiệu quả tích lũy chỉ bằng một thời điểm
Giá vàng ở một thời điểm có thể khiến bạn cảm thấy khoản tích lũy của mình đang "lãi ầm ầm" hoặc "thua sml". Tuy nhiên, nếu mua vàng nhiều lần trong một khoảng thời gian dài thì việc đánh giá cần dựa trên toàn bộ lịch sử giao dịch thay vì chỉ nhìn vào một mức giá.
Ví dụ, một người mua vàng thành nhiều đợt với các mức giá khác nhau sẽ có giá vốn bình quân khác với người mua toàn bộ số vàng trong cùng một thời điểm. Nếu không ghi chép thì rất dễ nhầm lẫn giữa giá mua của lần giao dịch gần nhất và tổng chi phí đã bỏ ra.
Một cách đơn giản là lập bảng theo dõi ngày mua, loại vàng, trọng lượng và số tiền thanh toán sau mỗi lần giao dịch. Từ đó, bạn có thể tính tổng lượng vàng đang nắm giữ, tổng số tiền đã chi và đối chiếu với giá thu mua hiện tại.
Việc theo dõi đều đặn giúp đánh giá quá trình tích lũy rõ ràng hơn, đồng thời hạn chế những quyết định "bốc đồng" chỉ dựa trên cảm xúc nhất thời.
6. Xác định lại nguyên tắc quản lý tiền khi tích lũy vàng
Một đợt biến động giá mạnh cũng là dịp để mỗi người nhìn lại cách mình đưa ra quyết định tài chính. Nếu từng mua vàng chỉ vì thấy nhiều người xung quanh mua, nghe tin giá sắp tăng hoặc lo ngại tiền mặt mất giá thì đây là lúc cần xác định rõ hơn những nguyên tắc cho các kế hoạch sau này.
Chẳng hạn, có thể đặt ra giới hạn ngân sách dành cho việc tích lũy, tách biệt tiền sinh hoạt và quỹ dự phòng, lưu lại thông tin giao dịch, tìm hiểu kỹ sản phẩm trước khi mua và xác định trước khoảng thời gian dự kiến nắm giữ.
Đồng thời, nên theo dõi cả những yếu tố ảnh hưởng đến giá trị tài sản thay vì chỉ chú ý đến bảng giá mỗi ngày. Khi có kế hoạch rõ ràng, người tích lũy sẽ chủ động hơn trước những biến động của thị trường và tránh để tâm lý đám đông "cuốn theo" các quyết định liên quan đến tiền bạc.
Nguồn: kenh14.vn
Giả sử bạn mua vàng lúc 18 triệu/chỉ. Với 5 chỉ vàng thì số tiền bỏ ra ban đầu là tròn 90 triệu luôn. Mà giờ giá giảm còn 13 triệu/chỉ thì khoản vàng này chỉ còn khoảng 65 triệu theo giá giả định, tức là "bay màu" mất 25 triệu so với vốn ban đầu rồi
Sự thay đổi này dễ khiến ai cũng muốn tiếc "hùi hụi", đặc biệt với những bạn từng cày cuốc dành dụm mãi mới sắm được mấy chỉ vàng đó. Không ít người bắt đầu tự hỏi liệu mình có mua quá "chát", kế hoạch tích lũy có cần đổi chiến lược hay khoản tiền này còn phù hợp với tình hình tài chính hiện tại nữa không.
Thay vì cứ "nhai đi nhai lại" mức giá đã mua, có một số điều bạn đang nắm vàng có thể nhìn lại để hiểu rõ hơn về tài sản và kế hoạch tiền bạc của mình nè:
1. Tính lại giá trị thực tế của số vàng đang sở hữu
Khi giá vàng giảm, nhiều người hay lấy giá mua ban đầu so với giá niêm yết hiện tại để tính khoản lỗ. Nhưng mà con số này chưa chắc đã phản ánh đúng số tiền thực tế nhận được nếu giao dịch đâu nhé!
Bạn cần phân biệt giá mua vào và giá bán ra. Giá bán ra là mức bạn phải trả để sở hữu vàng, còn giá mua vào là mức tiệm vàng đưa ra khi thu mua lại từ khách. Khoảng chênh lệch giữa hai mức giá này có thể ảnh hưởng "cực mạnh" đến giá trị thực tế của khoản vàng đang nắm giữ đó.
Bên cạnh đó, loại vàng, tuổi vàng, trọng lượng và chính sách thu mua của từng tiệm cũng là những yếu tố cần tính đến. Với vàng trang sức thì tiền công chế tác và điều kiện thu mua lại cũng có thể khiến số tiền thực nhận khác xa giá trị tính theo giá vàng nguyên liệu.
Vì vậy, việc ghi lại giá mua ban đầu, check giá thu mua hiện tại của đúng loại vàng đang sở hữu và tính toán tổng chi phí giao dịch sẽ giúp bạn có cái nhìn rõ ràng hơn về khoản tài sản của mình nha.
2. Nhìn lại mục đích mua vàng ban đầu
Cùng là mua vàng nhưng mỗi người có thể xuất phát từ một mục đích khác nhau. Có người muốn tích lũy tài sản trong nhiều năm, có người dành vàng cho kế hoạch mua nhà, cưới hỏi hoặc chuẩn bị tài chính cho con. Cũng có người mua vì kỳ vọng giá tăng "phi thường" trong thời gian ngắn
Mục đích ban đầu rất quan trọng vì nó quyết định cách bạn đánh giá khoản vàng đang sở hữu. Nếu mua để dành lâu dài thì việc nhìn vào biến động giá trong vài ngày có thể chưa phản ánh đầy đủ kế hoạch tích lũy. Trong khi đó, nếu khoản tiền được dành cho một mục tiêu sắp đến hạn thì sự thay đổi về giá trị tài sản có thể ảnh hưởng trực tiếp đến khả năng thực hiện kế hoạch.
Do đó, bạn có thể tự đặt lại câu hỏi: Mình mua vàng để làm gì? Thời gian dự kiến nắm giữ là bao lâu? Khoản tiền này có cần xài trong tương lai gần không? Việc xác định lại những điều trên giúp đánh giá xem cách tích lũy hiện tại còn hợp lý hay không nè.
3. Kiểm tra lại tình hình tài chính cá nhân
Một khoản vàng giảm giá không chỉ là chuyện của riêng tài sản đó mà còn liên quan đến "bức tranh toàn cảnh" tài chính luôn!
Chẳng hạn, cùng sở hữu 5 chỉ vàng mua ở mức giá cao, người đã có quỹ dự phòng, thu nhập ổn định và không có khoản nợ lớn sẽ có tình hình tài chính khác xa với người đã dùng phần lớn tiền tiết kiệm để mua vàng, đồng thời đang phải lo nhiều chi phí sinh hoạt.
Vì vậy, bạn nên nhìn lại tổng số tiền đang có, các khoản tiết kiệm, thu nhập hàng tháng, chi phí cố định, khoản nợ và những kế hoạch cần xài tiền trong thời gian tới.
Việc rà soát này giúp xác định khoản vàng đang chiếm tỷ trọng bao nhiêu trong tổng tài sản. Nếu phần lớn tiền tích lũy "đổ hết" vào một loại tài sản thì mức độ ảnh hưởng khi giá biến động cũng sẽ lớn hơn nhiều. Đây là cơ sở để bạn cân nhắc cách phân bổ tiền phù hợp với khả năng tài chính của mình đó.
4. Xem xét khả năng tài chính trước những kế hoạch tích lũy tiếp theo
Khi giá vàng giảm, một trong những điều khiến người mua "đau đầu" là có nên điều chỉnh kế hoạch tích lũy hay không. Tuy nhiên, việc này cần được đặt trong mối tương quan với thu nhập, chi phí sinh hoạt và những mục tiêu tài chính khác nha.
Nếu mỗi tháng có một khoản tiền dư, bạn có thể xem xét cách phân bổ giữa tiền mặt, tiền gửi tiết kiệm và các tài sản tích lũy khác. Điều quan trọng là vẫn đảm bảo các khoản chi thiết yếu, quỹ dự phòng và nghĩa vụ tài chính trước khi xác định số tiền dành cho việc tích lũy.
Ngoài ra, cũng cần tính đến khả năng chịu đựng biến động. Một khoản tiền có thể chưa cần xài ngay nhưng nếu việc giá trị tài sản thay đổi khiến bạn thường xuyên lo lắng, mất ngủ hoặc ảnh hưởng đến các kế hoạch khác thì đó cũng là yếu tố đáng cân nhắc khi xây dựng kế hoạch tài chính đấy
5. Không đánh giá hiệu quả tích lũy chỉ bằng một thời điểm
Giá vàng ở một thời điểm có thể khiến bạn cảm thấy khoản tích lũy của mình đang "lãi ầm ầm" hoặc "thua sml". Tuy nhiên, nếu mua vàng nhiều lần trong một khoảng thời gian dài thì việc đánh giá cần dựa trên toàn bộ lịch sử giao dịch thay vì chỉ nhìn vào một mức giá.
Ví dụ, một người mua vàng thành nhiều đợt với các mức giá khác nhau sẽ có giá vốn bình quân khác với người mua toàn bộ số vàng trong cùng một thời điểm. Nếu không ghi chép thì rất dễ nhầm lẫn giữa giá mua của lần giao dịch gần nhất và tổng chi phí đã bỏ ra.
Một cách đơn giản là lập bảng theo dõi ngày mua, loại vàng, trọng lượng và số tiền thanh toán sau mỗi lần giao dịch. Từ đó, bạn có thể tính tổng lượng vàng đang nắm giữ, tổng số tiền đã chi và đối chiếu với giá thu mua hiện tại.
Việc theo dõi đều đặn giúp đánh giá quá trình tích lũy rõ ràng hơn, đồng thời hạn chế những quyết định "bốc đồng" chỉ dựa trên cảm xúc nhất thời.
6. Xác định lại nguyên tắc quản lý tiền khi tích lũy vàng
Một đợt biến động giá mạnh cũng là dịp để mỗi người nhìn lại cách mình đưa ra quyết định tài chính. Nếu từng mua vàng chỉ vì thấy nhiều người xung quanh mua, nghe tin giá sắp tăng hoặc lo ngại tiền mặt mất giá thì đây là lúc cần xác định rõ hơn những nguyên tắc cho các kế hoạch sau này.
Chẳng hạn, có thể đặt ra giới hạn ngân sách dành cho việc tích lũy, tách biệt tiền sinh hoạt và quỹ dự phòng, lưu lại thông tin giao dịch, tìm hiểu kỹ sản phẩm trước khi mua và xác định trước khoảng thời gian dự kiến nắm giữ.
Đồng thời, nên theo dõi cả những yếu tố ảnh hưởng đến giá trị tài sản thay vì chỉ chú ý đến bảng giá mỗi ngày. Khi có kế hoạch rõ ràng, người tích lũy sẽ chủ động hơn trước những biến động của thị trường và tránh để tâm lý đám đông "cuốn theo" các quyết định liên quan đến tiền bạc.
Nguồn: kenh14.vn