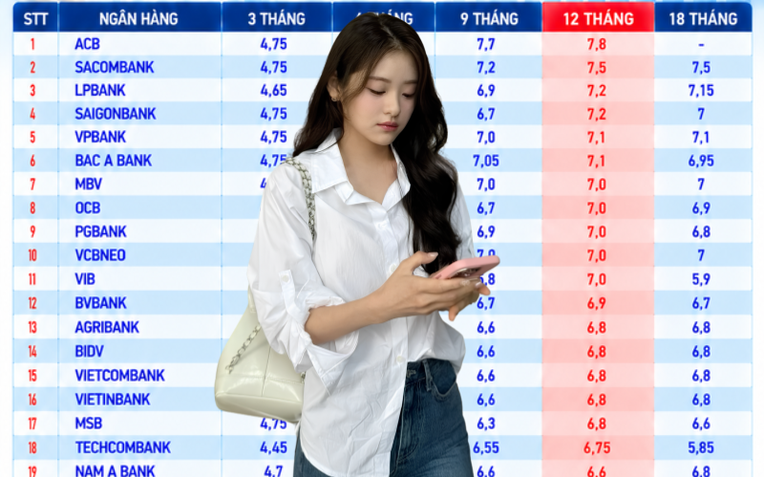
Chọn kỳ hạn gửi tiết kiệm nghe có vẻ đơn giản nhưng thật ra nó ảnh hưởng trực tiếp đến khả năng xoay xở tiền bạc của mỗi người đấy! Kỳ hạn càng dài thường lãi suất càng ngon, nhưng đổi lại bạn phải chấp nhận "khóa" khoản tiền đó trong thời gian lâu hơn. Ngược lại, kỳ hạn ngắn thì linh hoạt hơn nhưng lãi suất có thể thấp hơn.
Vì vậy, thay vì chỉ nhìn vào mức lãi suất "hời" nhất, bạn hãy cân nhắc một số nguyên tắc dưới đây để chọn kỳ hạn phù hợp với nhu cầu tài chính của mình nhé!
1. Xác định thời gian cần dùng tiền trước, chọn kỳ hạn sau
Đây là vấn đề quan trọng nhất cần nghĩ kỹ trước khi quyết định gửi 3 tháng, 6 tháng, 12 tháng hay lâu hơn. Một khoản tiền dự kiến dùng để đóng học phí sau 4 tháng, mua xe trong 6 tháng hoặc thanh toán nợ... thì không nên gửi kỳ hạn dài chỉ vì mức lãi suất hấp dẫn đâu nha!
Ngược lại, nếu đây là khoản tiền nhàn rỗi, chưa có kế hoạch xài trong ít nhất 1-2 năm và đã có một khoản dự phòng riêng cho các tình huống bất ngờ, bạn có thể cân nhắc kỳ hạn dài hơn để đổi lấy mức lãi suất ngon hơn.
Điểm quan trọng là phải phân biệt giữa "tiền chưa dùng đến ở thời điểm hiện tại" và "tiền có thể không cần dùng đến trong suốt kỳ hạn". Hai khái niệm này không giống nhau đâu nhé! Một khoản tiền đang nằm trong tài khoản và chưa có kế hoạch sử dụng trong tháng này chưa chắc đã phù hợp để gửi 12 hoặc 24 tháng đâu.
2. Không nên bỏ toàn bộ tiền nhàn rỗi vào một kỳ hạn duy nhất
Thay vì dồn toàn bộ khoản tiết kiệm vào một sổ, bạn có thể chia tiền thành nhiều phần với các kỳ hạn khác nhau. Cách này phù hợp với những người vừa muốn hưởng lãi suất của tiền gửi có kỳ hạn, vừa không muốn mất hoàn toàn tính linh hoạt.
Chẳng hạn, một người có 300 triệu đồng có thể không nhất thiết phải gửi toàn bộ 300 triệu đồng trong cùng một kỳ hạn. Một phần có thể gửi ngắn hạn để dự phòng nhu cầu gần, phần khác gửi 6 tháng và phần còn lại gửi 12 tháng nếu xác định chưa cần sử dụng.
Cách chia này còn giúp bạn tránh tình huống cần tiền đột xuất nhưng toàn bộ khoản tiết kiệm vẫn chưa đáo hạn. Khi đó, thay vì phải tất toán cả một khoản tiền lớn trước hạn (mất lãi oan ức lắm ), bạn có thể chỉ sử dụng phần vừa đến kỳ hoặc phần tiền có kỳ hạn ngắn hơn.
Đây cũng là cách đơn giản để giảm áp lực phải dự đoán chính xác lãi suất trong tương lai. Không ai biết chắc vài tháng tới lãi suất sẽ tăng hay giảm, nên chia nhỏ kỳ hạn giúp người gửi có nhiều thời điểm để xem xét và điều chỉnh lại cách gửi.
3. Tính trước kịch bản rút tiền trước hạn
Đây là bước nhiều người dễ bỏ qua. Khi gửi tiền, người gửi thường quan tâm mình nhận được bao nhiêu tiền lãi nếu giữ đến ngày đáo hạn, nhưng lại ít tính đến trường hợp phải rút tiền trước hạn.
Việc tính trước tình huống này cũng giúp người gửi phân biệt được tiền tiết kiệm dài hạn với quỹ dự phòng. Hai khoản tiền nên có mục đích khác nhau. Tiền dự phòng cần ưu tiên khả năng sử dụng khi cần, trong khi tiền gửi dài hạn phù hợp hơn với khoản tiền thực sự chưa có nhu cầu sử dụng trong thời gian dài.
Nhìn chung, lựa chọn kỳ hạn tiết kiệm không phải bài toán chỉ có một đáp án đúng cho tất cả mọi người. Người đang có khoản tiền chuẩn bị sử dụng trong vài tháng sẽ có lựa chọn khác với người đã có quỹ dự phòng đầy đủ và có thể để tiền nhàn rỗi trong vài năm.
Nguồn: kenh14.vn
Vì vậy, thay vì chỉ nhìn vào mức lãi suất "hời" nhất, bạn hãy cân nhắc một số nguyên tắc dưới đây để chọn kỳ hạn phù hợp với nhu cầu tài chính của mình nhé!
1. Xác định thời gian cần dùng tiền trước, chọn kỳ hạn sau
Đây là vấn đề quan trọng nhất cần nghĩ kỹ trước khi quyết định gửi 3 tháng, 6 tháng, 12 tháng hay lâu hơn. Một khoản tiền dự kiến dùng để đóng học phí sau 4 tháng, mua xe trong 6 tháng hoặc thanh toán nợ... thì không nên gửi kỳ hạn dài chỉ vì mức lãi suất hấp dẫn đâu nha!
Ngược lại, nếu đây là khoản tiền nhàn rỗi, chưa có kế hoạch xài trong ít nhất 1-2 năm và đã có một khoản dự phòng riêng cho các tình huống bất ngờ, bạn có thể cân nhắc kỳ hạn dài hơn để đổi lấy mức lãi suất ngon hơn.
Điểm quan trọng là phải phân biệt giữa "tiền chưa dùng đến ở thời điểm hiện tại" và "tiền có thể không cần dùng đến trong suốt kỳ hạn". Hai khái niệm này không giống nhau đâu nhé! Một khoản tiền đang nằm trong tài khoản và chưa có kế hoạch sử dụng trong tháng này chưa chắc đã phù hợp để gửi 12 hoặc 24 tháng đâu.
2. Không nên bỏ toàn bộ tiền nhàn rỗi vào một kỳ hạn duy nhất
Thay vì dồn toàn bộ khoản tiết kiệm vào một sổ, bạn có thể chia tiền thành nhiều phần với các kỳ hạn khác nhau. Cách này phù hợp với những người vừa muốn hưởng lãi suất của tiền gửi có kỳ hạn, vừa không muốn mất hoàn toàn tính linh hoạt.
Chẳng hạn, một người có 300 triệu đồng có thể không nhất thiết phải gửi toàn bộ 300 triệu đồng trong cùng một kỳ hạn. Một phần có thể gửi ngắn hạn để dự phòng nhu cầu gần, phần khác gửi 6 tháng và phần còn lại gửi 12 tháng nếu xác định chưa cần sử dụng.
Cách chia này còn giúp bạn tránh tình huống cần tiền đột xuất nhưng toàn bộ khoản tiết kiệm vẫn chưa đáo hạn. Khi đó, thay vì phải tất toán cả một khoản tiền lớn trước hạn (mất lãi oan ức lắm ), bạn có thể chỉ sử dụng phần vừa đến kỳ hoặc phần tiền có kỳ hạn ngắn hơn.
Đây cũng là cách đơn giản để giảm áp lực phải dự đoán chính xác lãi suất trong tương lai. Không ai biết chắc vài tháng tới lãi suất sẽ tăng hay giảm, nên chia nhỏ kỳ hạn giúp người gửi có nhiều thời điểm để xem xét và điều chỉnh lại cách gửi.
3. Tính trước kịch bản rút tiền trước hạn
Đây là bước nhiều người dễ bỏ qua. Khi gửi tiền, người gửi thường quan tâm mình nhận được bao nhiêu tiền lãi nếu giữ đến ngày đáo hạn, nhưng lại ít tính đến trường hợp phải rút tiền trước hạn.
Việc tính trước tình huống này cũng giúp người gửi phân biệt được tiền tiết kiệm dài hạn với quỹ dự phòng. Hai khoản tiền nên có mục đích khác nhau. Tiền dự phòng cần ưu tiên khả năng sử dụng khi cần, trong khi tiền gửi dài hạn phù hợp hơn với khoản tiền thực sự chưa có nhu cầu sử dụng trong thời gian dài.
Nhìn chung, lựa chọn kỳ hạn tiết kiệm không phải bài toán chỉ có một đáp án đúng cho tất cả mọi người. Người đang có khoản tiền chuẩn bị sử dụng trong vài tháng sẽ có lựa chọn khác với người đã có quỹ dự phòng đầy đủ và có thể để tiền nhàn rỗi trong vài năm.
Nguồn: kenh14.vn