Cổ phiếu HYBE vừa hồi phục hơn 6% nhưng mà nói thật, vẫn đang nằm ở vùng giá "tím lịm" sau cú sụt gần 60% so với đỉnh đầu năm luôn á Trong khi lịch trình dài hạn của BTS vẫn là dấu hỏi lớn, chuyện "ôm chặt" nhóm nhạc đỉnh nhất công ty này đang khiến các nhà đầu tư lo sốt vó. Tuy nhiên, hy vọng vẫn còn đó – những nhóm nhạc "bản địa hóa" như KATSEYE đang được kỳ vọng sẽ mang đến làn gió mới cho HYBE đây!
Ngày 7/10, cổ phiếu HYBE đóng cửa ở mức 167.000 won, tăng 10.000 won tương đương 6,37%. Nghe có vẻ ổn đấy, nhưng đợi đã...
Nhìn lại từ đầu năm thì bức tranh vẫn "ảm đạm" lắm nha. Cổ phiếu HYBE từng chạm đỉnh 405.500 won vào tháng 2/2026. Giờ so với đỉnh đó thì giá hiện tại đã giảm khoảng 58,82% – gần như "bay màu" 60% rồi Đáng chú ý hơn, giá cổ phiếu bây giờ chỉ cách mức giá IPO 135.000 won một "tý tẹo" thôi. Cú sụt giảm mạnh này xảy ra khi giới đầu tư đang đặt cả đống câu hỏi về khả năng tăng trưởng và lợi nhuận của HYBE, nhất là khi BTS – nhóm nhạc biểu tượng của công ty – vẫn là một ẩn số lớn trong triển vọng kinh doanh.
Phụ thuộc vào BTS: Lợi thế cũng là... gánh nặng
Vấn đề lớn nhất của HYBE là phụ thuộc hơi nhiều vào BTS. Trong nhiều năm qua, nhóm này đã đóng vai trò cực kỳ quan trọng trong việc củng cố doanh thu, thương hiệu cũng như vị thế toàn cầu của công ty.
Nhưng mà việc một IP lớn chiếm tỷ trọng "khủng" thế này cũng đồng nghĩa HYBE dễ "ăn đòn" khi lịch trình hoạt động của BTS có biến động gì đó.
Không chỉ vấn đề doanh thu, HYBE còn đang chịu áp lực về khả năng kiếm lời nữa nè. Theo SK Securities, dù doanh thu từ các hoạt động liên quan đến BTS tăng mạnh trong quý II khi tour diễn thế giới bắt đầu đóng góp đáng kể, biên lợi nhuận gộp của HYBE lại tụt từ khoảng 43% trong quý I xuống còn 32%.
Lý do là doanh thu concert tăng thì chi phí trả cho nghệ sĩ và chi phí sản xuất, tổ chức các chương trình cũng tăng theo luôn – logic thôi mà
Bức tranh kinh doanh của HYBE năm 2025 cũng cho thấy vấn đề này rõ mồn một. Công ty ghi nhận doanh thu 2.649,9 tỷ won nhưng vẫn lỗ ròng 239,8 tỷ won. Đặc biệt, với những nghệ sĩ đã hoạt động lâu năm và ký lại hợp đồng như BTS, tỷ lệ phân chia doanh thu cho nghệ sĩ có xu hướng cao hơn so với giai đoạn đầu sự nghiệp. Điều này khiến việc sở hữu những nghệ sĩ mới có tiềm năng trở thành yếu tố quan trọng đối với khả năng cải thiện lợi nhuận của HYBE.
Nhà phân tích Park Jun-hyung của SK Securities đã hạ giá mục tiêu đối với HYBE xuống 290.000 won, đồng thời nhấn mạnh rằng công ty cần nhanh chóng sở hữu thêm các IP mới để giảm sự phụ thuộc vào một IP duy nhất là BTS.
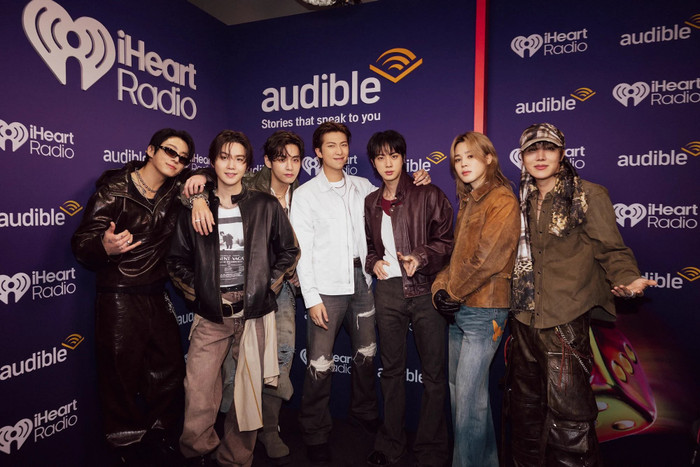
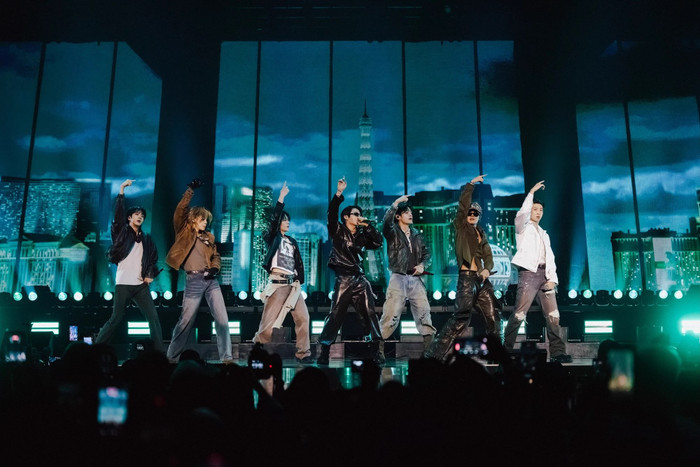
Điều khiến thị trường thêm "nơm nớp" là ngay cả BTS cũng chưa mang đến một bức tranh hoàn toàn rõ ràng cho năm 2027 và những năm tiếp theo luôn.
Theo nhà phân tích Lee Ki-hoon của Hana Securities, tour diễn tại Nhật Bản của BTS dự kiến kéo dài đến nửa đầu năm 2027, nhưng việc nhóm có tiếp tục mở rộng lịch trình tour sau đó hay không vẫn chưa thể xác định. Sự thiếu chắc chắn này đang tác động trực tiếp đến kỳ vọng của nhà đầu tư đối với kết quả kinh doanh của HYBE trong năm tới.
Nói cách khác, BTS vẫn là quân bài "nặng ký" nhất của HYBE, nhưng thị trường lại cần nhiều hơn một sự trở lại ngắn hạn. Điều các nhà đầu tư chờ đợi là một kế hoạch hoạt động đủ rõ ràng để có thể dự báo doanh thu và lợi nhuận trong những năm tiếp theo.
Theo ông Lee Ki-hoon, nếu HYBE có thể xác nhận kế hoạch trở lại của BTS vào năm 2028, điều này sẽ tạo tác động đáng kể đến giá trị doanh nghiệp. Thậm chí, với giả định BTS trở lại vào năm 2028, HYBE được kỳ vọng có thể đạt mức lợi nhuận cao kỷ lục luôn nè
Đây cũng chính là nghịch lý mà HYBE đang đối mặt: BTS vẫn có khả năng tạo ra cú hích "khổng lồ" cho doanh nghiệp, nhưng sự thiếu chắc chắn về lịch trình của nhóm lại khiến thị trường khó định giá chính xác tương lai của công ty.
KATSEYE và những "quân bài" mới của HYBE
Trong bối cảnh đó, chiến lược phát triển các nhóm nhạc bản địa hóa đang được giới đầu tư đặc biệt chú ý.
KATSEYE là một trong những cái tên nổi bật nhất. Nhóm đang cho thấy khả năng mở rộng lượng người nghe trên các nền tảng quốc tế. Theo số liệu được dẫn từ giới phân tích, lượng người nghe KATSEYE trên Spotify tăng thêm khoảng 2,72 triệu người, trong khi lượng người theo dõi trên YouTube tăng khoảng 2,9 triệu người – khá là "xịn" đấy!
Đây được xem là tín hiệu tích cực đối với chiến lược mở rộng thị trường của HYBE.
Thay vì chỉ dựa vào những nghệ sĩ Hàn Quốc để tiến ra nước ngoài, HYBE đang hướng tới việc xây dựng các nhóm nhạc mang tính bản địa ngay tại những thị trường mục tiêu. Mô hình này có thể giúp công ty tiếp cận khán giả địa phương nhanh hơn, đồng thời tạo ra những IP mới có khả năng tăng trưởng độc lập với BTS.
Nhà phân tích Choi Yong-hyun của KB Securities nhận định định hướng trung và dài hạn của HYBE vẫn không thay đổi: duy trì thị phần đáng kể tại Hàn Quốc, đồng thời mở rộng thị trường quốc tế thông qua các nhóm nhạc bản địa hóa.
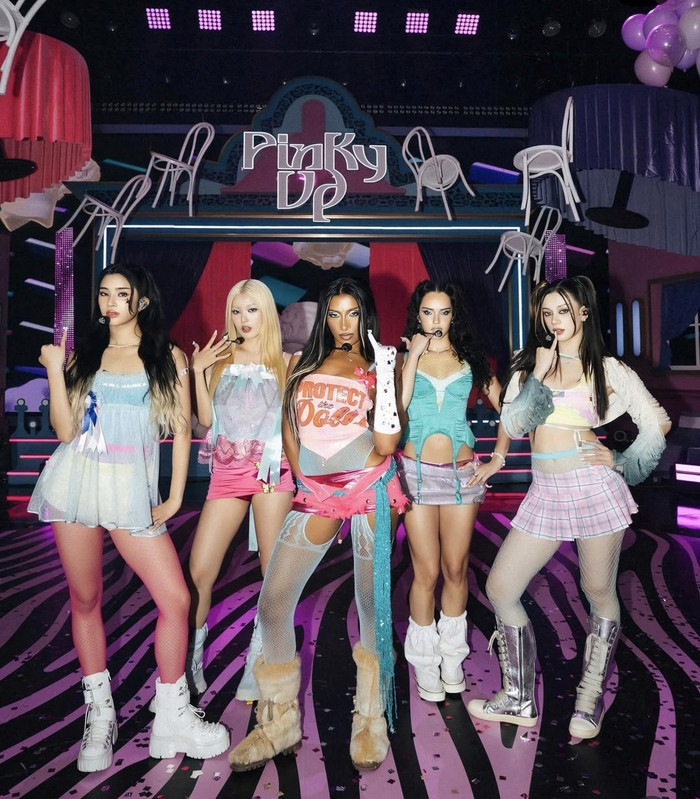
Không chỉ KATSEYE, nhóm nhạc Latin pop Santos Bravos cũng đang từng bước xây dựng cộng đồng người hâm mộ. HYBE dự kiến tiếp tục ra mắt một nhóm nhạc nam và một nhóm nhạc nữ bản địa hóa trong năm tới, bên cạnh kế hoạch phát triển nhóm nhạc tại Ấn Độ. Những dự án này có thể chưa đủ sức thay thế vai trò của BTS trong ngắn hạn, nhưng lại mang ý nghĩa quan trọng đối với chiến lược dài hạn của HYBE.
Bài toán lớn nhất của HYBE: Chờ BTS hay xây dựng thế hệ kế tiếp?
Sự sụt giảm gần 60% từ đỉnh cho thấy thị trường đang đòi hỏi ở HYBE nhiều hơn một thương hiệu mạnh. BTS vẫn là tài sản quý giá nhất của công ty, nhưng sự phụ thuộc quá lớn vào nhóm cũng trở thành điểm yếu khi lịch trình hoạt động chưa được xác định rõ ràng.
Trong khi đó, KATSEYE cùng loạt nhóm nhạc bản địa hóa đang mở ra một hướng đi khác: xây dựng những IP có khả năng tự tạo ra fandom và doanh thu tại từng thị trường.
Nếu BTS xác nhận một lịch trình hoạt động đủ mạnh trong những năm tới, HYBE có thể nhanh chóng lấy lại kỳ vọng của nhà đầu tư. Ngược lại, nếu khoảng trống giữa các hoạt động của BTS kéo dài, thành công của những nhóm nhạc mới sẽ trở thành yếu tố quyết định xem HYBE có thể giảm được mức độ phụ thuộc vào "con át chủ bài" này hay không.
Nguồn: saostar.vn