Nhắc đến chuyện quản lý chi tiêu, chắc ai cũng biết 3 cách kinh điển để cày tiền: giảm chi, tăng thu, hoặc vừa tăng thu vừa giảm chi. Nghe thì dễ, nhưng thực tế không phải lúc nào cũng "xoay" được đâu nhé!
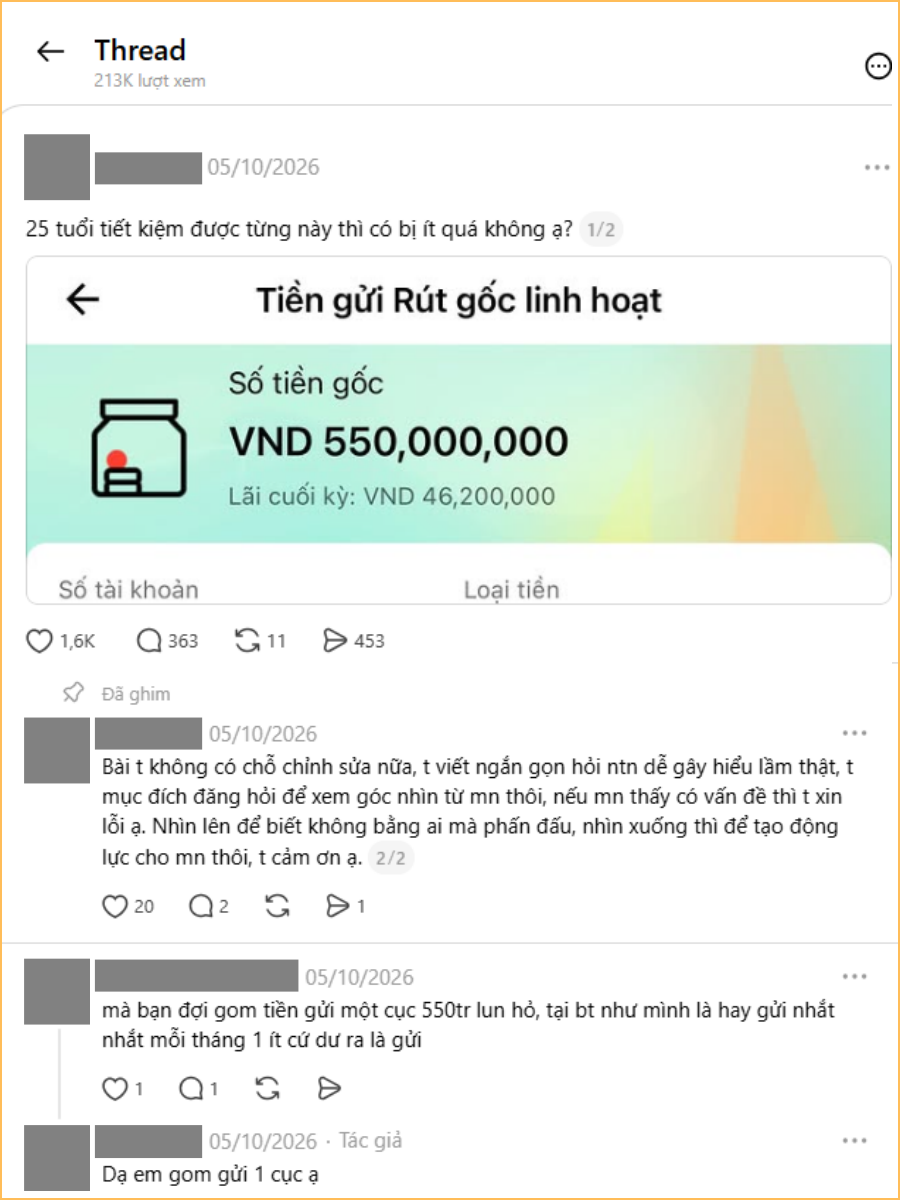
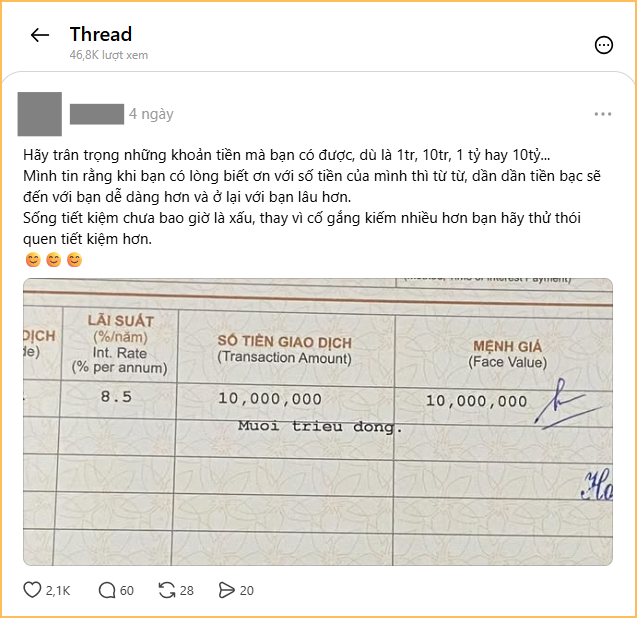
Trong lúc chưa kiếm thêm được đồng nào, thì sao không thử... "tiêu ít đi" xem? Gần đây trên MXH, rất nhiều bạn trẻ khoe thành quả sau một thời gian "cắt giảm chi tiêu" - có người gom được 550 triệu gửi tiết kiệm, có người cất cúi được 10 triệu rồi mang ra ngân hàng mở sổ. Số tiền thì khác nhau, nhưng điểm chung là ai cũng cảm thấy động lực ++ mỗi khi nhìn vào con số tiết kiệm của mình!
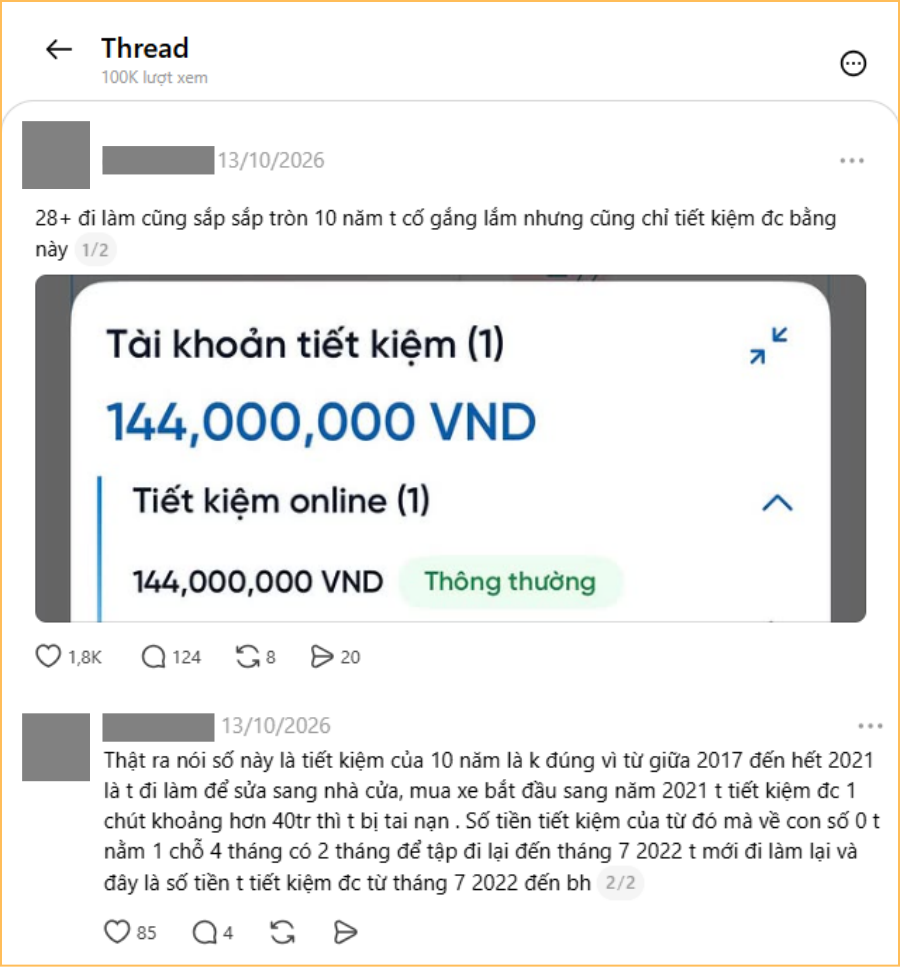
Dưới những bài đăng này, ngoài lời khen thì cũng có không ít bạn chia sẻ quan điểm về việc tích lũy và gửi tiết kiệm. Đa số đều nhất trí: Gửi tiền ngân hàng là cách đơn giản và an toàn nhất để xây dựng thói quen tiết kiệm, đặc biệt với những bạn ít kinh nghiệm đầu tư.
"25 tuổi có 550 triệu gửi tiết kiệm, đỉnh thật. Nhưng mình nghĩ nên chia ra làm 2-3 khoản tiết kiệm thì hơn, lỡ có việc đỡ phải rút trước hạn"
"Tiết kiệm chưa bao giờ là xấu. Năm 2019, mình 18 tuổi mình có 80 triệu với nửa chỉ vàng, cũng mang tiền đi gửi tiết kiệm. Số tiền đó với nửa chỉ vàng là mình gom lại từ tiền lì xì các năm ấy. Đến năm 2020-2021 mọi thứ khó khăn, lúc đó vẫn đang học đại học, bố mẹ không có tiền gửi lên nên mình rút tiết kiệm ra trang trải, còn gửi về nhà được 1 ít, thế nên chưa bao giờ mình thấy hối hận vì tiết kiệm"
"Hàng tháng nhận lương, mình để ra 2 phần tích góp, còn 1 phần để mình tiêu hàng ngày . Tích tầm 2 tháng là mình sẽ đi mua 1 chỉ vàng để dành, giá vàng cao thì 3 tháng mua 1 chỉ. Cứ để đó sau này có việc thì đỡ phải xin tiền bố mẹ, mà bố mẹ có việc thì mình cũng có chút ít để đóng góp"
"Càng ngày mình càng thấm thía việc không nợ nần và tiết kiệm cũng là 1 dạng tự do tài chính, chứ không cần phải có tiền tỷ trong tài khoản. Áp lực nợ nần nó đáng sợ lắm, mình vừa trả hết nợ do kinh doanh thất bại, cũng đang bắt đầu lại từ đầu, mỗi tháng gửi tiết kiệm 2-3 triệu, nhiều thì 4 triệu, không hơn ai nhưng cảm giác nhẹ nhõm kinh khủng"
Mẹo nhỏ cho "tân binh" lần đầu gửi tiết kiệm
1. Đừng vội "all-in" toàn bộ tiền đang có nha!
Thấy lãi suất hấp dẫn là muốn gửi hết luôn? Dừng lại! Trước khi gửi, bạn cần xác định khoản nào thực sự chưa cần xài trong thời gian tới.
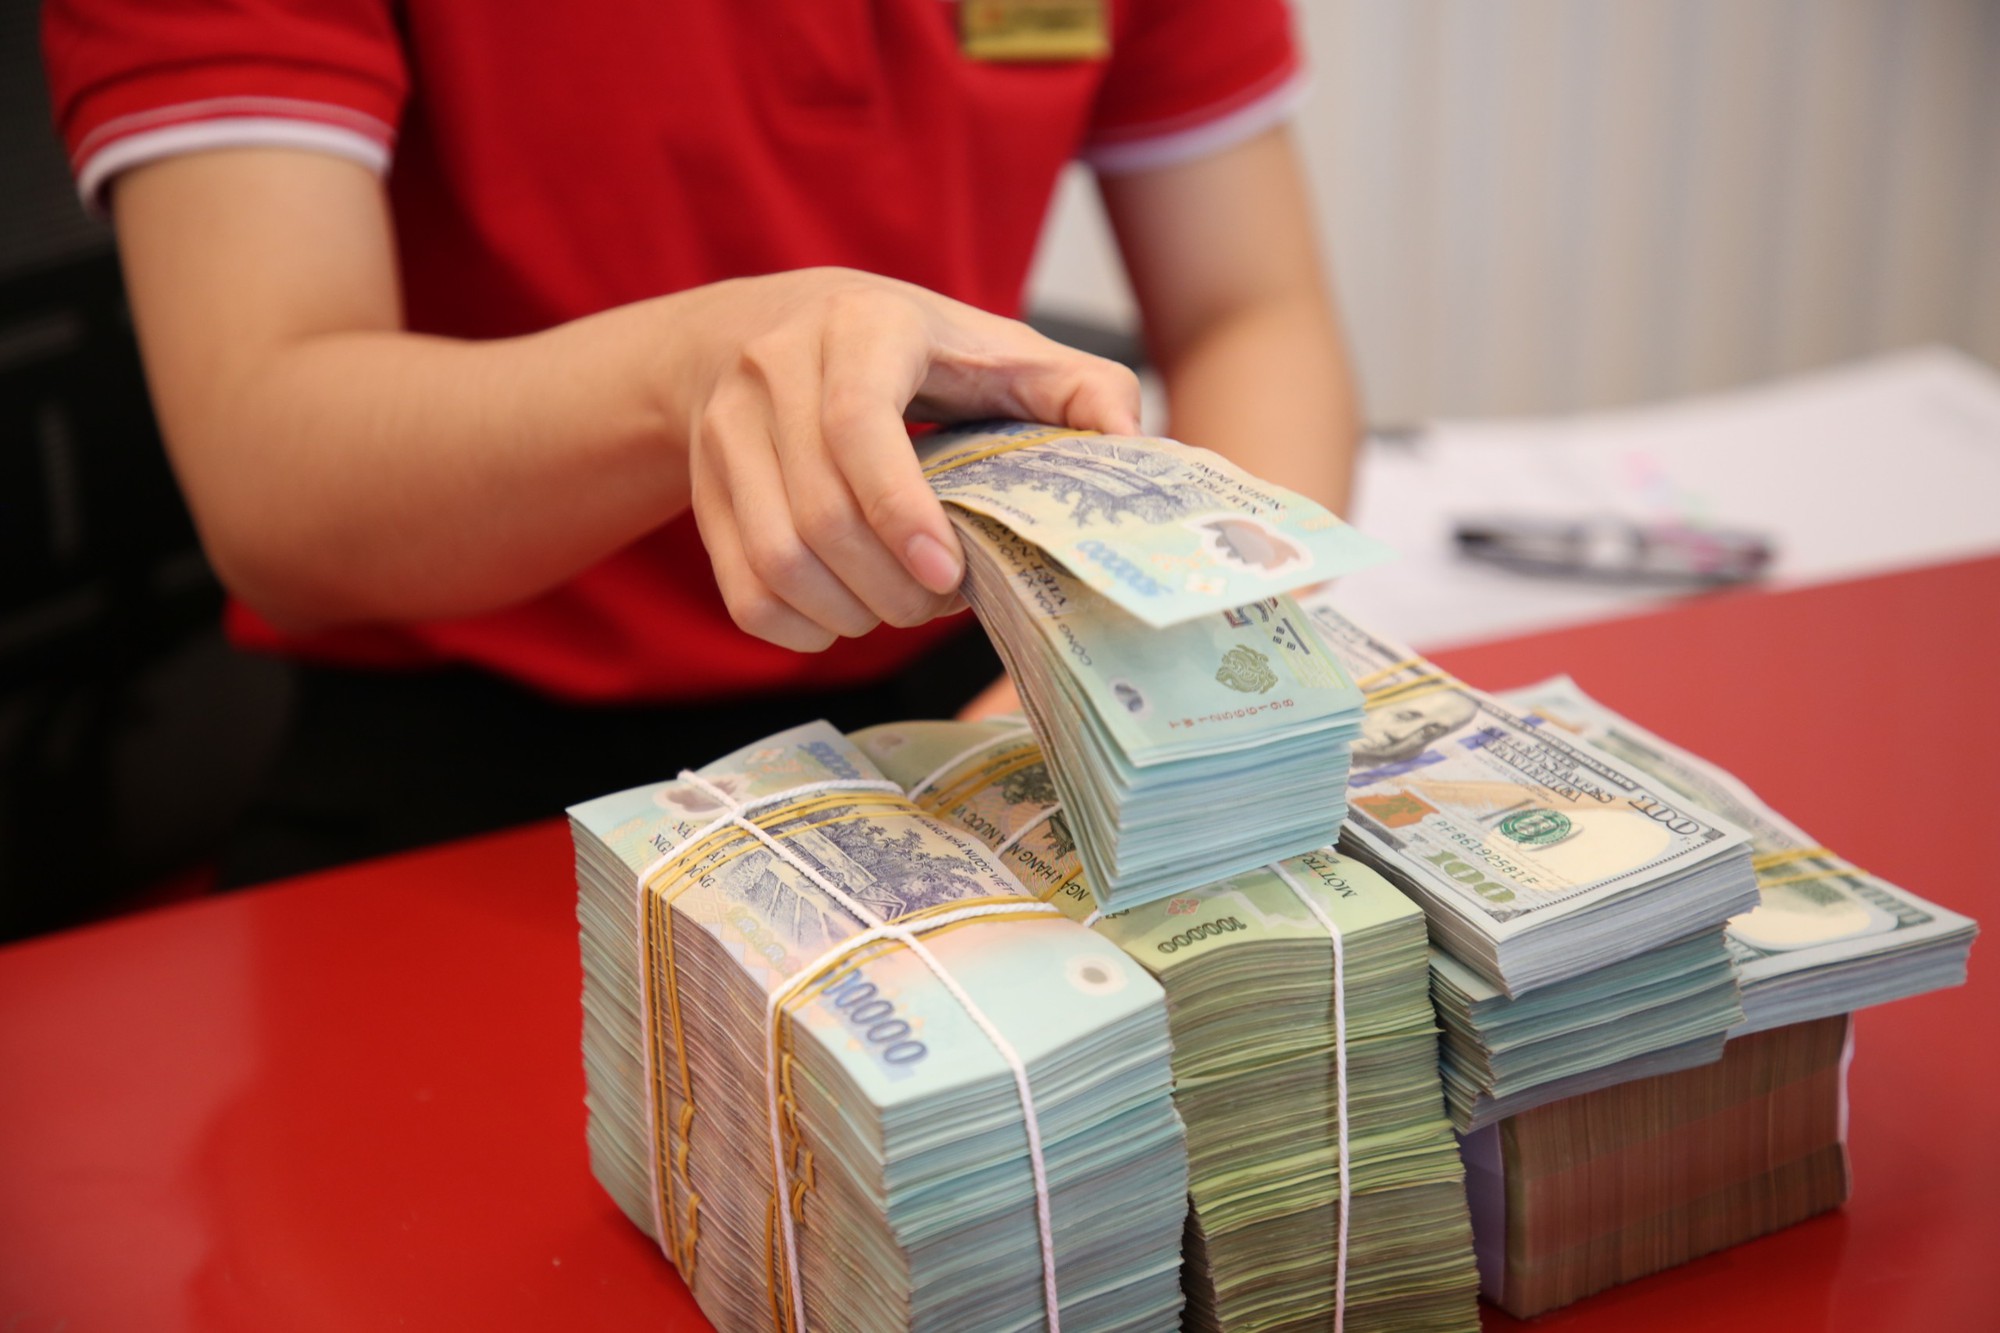
Ví dụ, đang có 50 triệu nhưng sắp phải đóng tiền thuê nhà, thanh toán hóa đơn hoặc mua sắm đồ dùng thiết yếu, thì việc gửi hết vào kỳ hạn 6-12 tháng sẽ khiến bạn "đứng hình" khi cần tiền gấp đấy! Tốt nhất là giữ lại quỹ dự phòng tương đương 3-6 tháng chi phí sinh hoạt ở nơi dễ rút, phần còn lại mới cân nhắc gửi có kỳ hạn.
2. Chọn kỳ hạn dựa trên lúc nào cần tiền, đừng chỉ nhìn lãi suất!
Nhiều bạn hay ưu tiên kỳ hạn có lãi cao nhất. Nhưng thực ra, kỳ hạn phù hợp phải dựa trên kế hoạch sử dụng tiền chứ không chỉ nhìn vào số lãi nhận được đâu!
Nếu dự kiến 3 tháng nữa cần tiền đóng học phí hay chuyển nhà, thì nên chọn kỳ hạn 1-3 tháng thay vì gửi 6-12 tháng chỉ vì lãi hấp dẫn hơn. Ngược lại, nếu chắc chắn chưa cần xài trong một năm, thì kỳ hạn dài có thể là lựa chọn đáng cân nhắc. Hạn chế tối đa việc phải tất toán trước hạn nhé!
3. Chia nhỏ tiền gửi thành nhiều phần cho dễ "xoay"
Thay vì gửi cục 60 triệu vào một sổ, bạn nên chia thành nhiều khoản nhỏ với kỳ hạn hoặc thời điểm đáo hạn khác nhau. Cách này giúp bạn chủ động hơn khi phát sinh nhu cầu chi tiêu.
Ví dụ, với 60 triệu, chia thành ba khoản mỗi khoản 20 triệu. Khi cần tiền, chỉ phải cân nhắc tất toán 1 khoản thay vì rút toàn bộ. Chia nhỏ cũng giúp các khoản lần lượt đến ngày đáo hạn, tạo điều kiện để bạn đánh giá lại nhu cầu và quyết định có nên tiếp tục gửi hay không.
4. Ưu tiên an toàn và minh bạch, đừng "sập bẫy" lãi cao bất thường!
Lần đầu gửi tiết kiệm, nhiều bạn dễ bị "câu" bởi quảng cáo lãi suất cao ngất ngưởng. Nhưng cần kiểm tra kỹ đó có thực sự là sản phẩm tiền gửi của ngân hàng không, vì không phải sản phẩm tài chính nào cũng có độ an toàn giống nhau đâu!
Bạn chỉ nên giao dịch qua app, website chính thức hoặc tại quầy ngân hàng. Tuyệt đối không chuyển tiền vào tài khoản cá nhân của người tự xưng là nhân viên ngân hàng để nhờ mở sổ tiết kiệm nhé!
Cuối cùng, điều quan trọng nhất khi gửi tiết kiệm là bắt đầu với khoản tiền phù hợp, hiểu rõ điều kiện gửi và duy trì thói quen kiểm tra tài khoản định kỳ. Khi nắm được cách tính lãi và quản lý ngày đáo hạn, bạn sẽ chủ động hơn trong việc sử dụng khoản tiền tích lũy của mình!
Nguồn: kenh14.vn
Trong lúc chưa kiếm thêm được đồng nào, thì sao không thử... "tiêu ít đi" xem? Gần đây trên MXH, rất nhiều bạn trẻ khoe thành quả sau một thời gian "cắt giảm chi tiêu" - có người gom được 550 triệu gửi tiết kiệm, có người cất cúi được 10 triệu rồi mang ra ngân hàng mở sổ. Số tiền thì khác nhau, nhưng điểm chung là ai cũng cảm thấy động lực ++ mỗi khi nhìn vào con số tiết kiệm của mình!
Dưới những bài đăng này, ngoài lời khen thì cũng có không ít bạn chia sẻ quan điểm về việc tích lũy và gửi tiết kiệm. Đa số đều nhất trí: Gửi tiền ngân hàng là cách đơn giản và an toàn nhất để xây dựng thói quen tiết kiệm, đặc biệt với những bạn ít kinh nghiệm đầu tư.
"25 tuổi có 550 triệu gửi tiết kiệm, đỉnh thật. Nhưng mình nghĩ nên chia ra làm 2-3 khoản tiết kiệm thì hơn, lỡ có việc đỡ phải rút trước hạn"
"Tiết kiệm chưa bao giờ là xấu. Năm 2019, mình 18 tuổi mình có 80 triệu với nửa chỉ vàng, cũng mang tiền đi gửi tiết kiệm. Số tiền đó với nửa chỉ vàng là mình gom lại từ tiền lì xì các năm ấy. Đến năm 2020-2021 mọi thứ khó khăn, lúc đó vẫn đang học đại học, bố mẹ không có tiền gửi lên nên mình rút tiết kiệm ra trang trải, còn gửi về nhà được 1 ít, thế nên chưa bao giờ mình thấy hối hận vì tiết kiệm"
"Hàng tháng nhận lương, mình để ra 2 phần tích góp, còn 1 phần để mình tiêu hàng ngày . Tích tầm 2 tháng là mình sẽ đi mua 1 chỉ vàng để dành, giá vàng cao thì 3 tháng mua 1 chỉ. Cứ để đó sau này có việc thì đỡ phải xin tiền bố mẹ, mà bố mẹ có việc thì mình cũng có chút ít để đóng góp"
"Càng ngày mình càng thấm thía việc không nợ nần và tiết kiệm cũng là 1 dạng tự do tài chính, chứ không cần phải có tiền tỷ trong tài khoản. Áp lực nợ nần nó đáng sợ lắm, mình vừa trả hết nợ do kinh doanh thất bại, cũng đang bắt đầu lại từ đầu, mỗi tháng gửi tiết kiệm 2-3 triệu, nhiều thì 4 triệu, không hơn ai nhưng cảm giác nhẹ nhõm kinh khủng"
Mẹo nhỏ cho "tân binh" lần đầu gửi tiết kiệm
1. Đừng vội "all-in" toàn bộ tiền đang có nha!
Thấy lãi suất hấp dẫn là muốn gửi hết luôn? Dừng lại! Trước khi gửi, bạn cần xác định khoản nào thực sự chưa cần xài trong thời gian tới.
Ví dụ, đang có 50 triệu nhưng sắp phải đóng tiền thuê nhà, thanh toán hóa đơn hoặc mua sắm đồ dùng thiết yếu, thì việc gửi hết vào kỳ hạn 6-12 tháng sẽ khiến bạn "đứng hình" khi cần tiền gấp đấy! Tốt nhất là giữ lại quỹ dự phòng tương đương 3-6 tháng chi phí sinh hoạt ở nơi dễ rút, phần còn lại mới cân nhắc gửi có kỳ hạn.
2. Chọn kỳ hạn dựa trên lúc nào cần tiền, đừng chỉ nhìn lãi suất!
Nhiều bạn hay ưu tiên kỳ hạn có lãi cao nhất. Nhưng thực ra, kỳ hạn phù hợp phải dựa trên kế hoạch sử dụng tiền chứ không chỉ nhìn vào số lãi nhận được đâu!
Nếu dự kiến 3 tháng nữa cần tiền đóng học phí hay chuyển nhà, thì nên chọn kỳ hạn 1-3 tháng thay vì gửi 6-12 tháng chỉ vì lãi hấp dẫn hơn. Ngược lại, nếu chắc chắn chưa cần xài trong một năm, thì kỳ hạn dài có thể là lựa chọn đáng cân nhắc. Hạn chế tối đa việc phải tất toán trước hạn nhé!
3. Chia nhỏ tiền gửi thành nhiều phần cho dễ "xoay"
Thay vì gửi cục 60 triệu vào một sổ, bạn nên chia thành nhiều khoản nhỏ với kỳ hạn hoặc thời điểm đáo hạn khác nhau. Cách này giúp bạn chủ động hơn khi phát sinh nhu cầu chi tiêu.
Ví dụ, với 60 triệu, chia thành ba khoản mỗi khoản 20 triệu. Khi cần tiền, chỉ phải cân nhắc tất toán 1 khoản thay vì rút toàn bộ. Chia nhỏ cũng giúp các khoản lần lượt đến ngày đáo hạn, tạo điều kiện để bạn đánh giá lại nhu cầu và quyết định có nên tiếp tục gửi hay không.
4. Ưu tiên an toàn và minh bạch, đừng "sập bẫy" lãi cao bất thường!
Lần đầu gửi tiết kiệm, nhiều bạn dễ bị "câu" bởi quảng cáo lãi suất cao ngất ngưởng. Nhưng cần kiểm tra kỹ đó có thực sự là sản phẩm tiền gửi của ngân hàng không, vì không phải sản phẩm tài chính nào cũng có độ an toàn giống nhau đâu!
Bạn chỉ nên giao dịch qua app, website chính thức hoặc tại quầy ngân hàng. Tuyệt đối không chuyển tiền vào tài khoản cá nhân của người tự xưng là nhân viên ngân hàng để nhờ mở sổ tiết kiệm nhé!
Cuối cùng, điều quan trọng nhất khi gửi tiết kiệm là bắt đầu với khoản tiền phù hợp, hiểu rõ điều kiện gửi và duy trì thói quen kiểm tra tài khoản định kỳ. Khi nắm được cách tính lãi và quản lý ngày đáo hạn, bạn sẽ chủ động hơn trong việc sử dụng khoản tiền tích lũy của mình!
Nguồn: kenh14.vn